


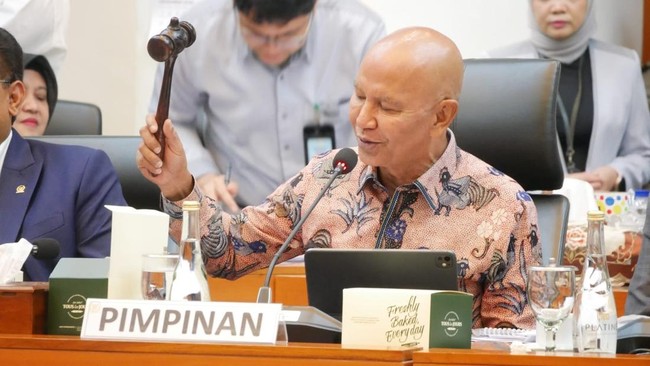
Ketua Badan Anggaran (Banggar) DPR Said Abdullah mengkritik sikap Morgan Stanley Capital International (MSCI) terhadap pasar modal Indonesia yang dinilai memicu gejolak di Bursa Efek Indonesia (BEI).
Ia menilai upaya pembenahan tata kelola pasar saham perlu terus dilakukan, tetapi langkah tersebut semestinya tidak menimbulkan kegaduhan yang justru merugikan pasar. Kritik itu disampaikan Said menyusul pengumuman MSCI yang berdampak pada perdagangan saham Indonesia.
Pada 16 Oktober 2026, Indeks Harga Saham Gabungan (IHSG) anjlok 11,57 persen dalam sehari. Sejumlah saham berkapitalisasi besar atau big cap dan saham unggulan (blue chip) turut terkoreksi tajam, bahkan beberapa di antaranya merosot hingga mendekati 15 persen.
ADVERTISEMENT
SCROLL TO CONTINUE WITH CONTENT
Dalam pernyataan berjudul "MSCI Bukan Nabi", Said mempertanyakan apakah perlakuan MSCI terhadap BEI sudah proporsional. Ia mengingatkan bahwa meski evaluasi dari lembaga penyedia indeks global itu perlu diperhatikan, keputusannya tetap terbuka untuk dikritisi.
"Yang pasti MSCI bukan kelembagaan agama, tempat kebenaran esensial melekat, dan para pengurus MSCI bukan nabi, yang memiliki otoritas tunggal, dan paling sempurna," kata Said dalam keterangannya dikutip Minggu (18/10).
Menurut dia, hubungan antara otoritas pasar modal Indonesia dan MSCI seharusnya dibangun melalui komunikasi serta evaluasi timbal balik. Dengan demikian, upaya memperbaiki transparansi dan tata kelola pasar tidak berujung pada gejolak yang berulang.
Said mengatakan, berdasarkan laporan kinerja kepada DPR, Bursa Efek Indonesia (BEI) dan Otoritas Jasa Keuangan (OJK) secara bertahap telah menjalankan sejumlah rekomendasi terkait pembenahan pasar modal. Kustodian Sentral Efek Indonesia (KSEI) dan OJK juga disebut aktif membangun komunikasi dengan MSCI.
Salah satu langkah yang disoroti ialah kebijakan OJK menaikkan batas saham publik atau free float dengan skema berjenjang berdasarkan kapitalisasi pasar, yakni 15 persen, 20 persen, dan 25 persen. Selain itu, OJK telah menjatuhkan ratusan sanksi kepada pelaku pasar.
Namun, Said mempertanyakan minimnya apresiasi terhadap berbagai langkah tersebut. Ia membandingkan respons MSCI dengan FTSE Russell yang mempertahankan Indonesia dalam kelompok Secondary Emerging Market bersama sejumlah negara lain, termasuk China, India, Filipina, Vietnam, dan Arab Saudi.
Menurut Said, keputusan FTSE Russell tersebut mempertimbangkan sejumlah upaya perbaikan, mulai dari klasifikasi investor, peningkatan *free float*, hingga penguatan pengawasan pasar.
"Kenapa FTSE Russel memberi penghargaan atas upaya perbaikan di BEI, sementara MSCI tidak?" tulisnya.
Meski demikian, Said tidak menampik bahwa pembenahan pasar modal Indonesia belum tuntas. Ia mengakui masih adanya dugaan praktik pengaturan harga saham serta keterbatasan keterbukaan informasi mengenai kepemilikan saham.
Ia menilai KSEI dan OJK perlu menyempurnakan klasifikasi investor serta memperluas akses terhadap informasi kepemilikan saham secara lebih terperinci. Transparansi tersebut dinilai penting agar investor dapat mengambil keputusan berdasarkan data yang akurat dan perhitungan risiko yang memadai.
Said memahami bahwa MSCI sebagai penyedia indeks acuan investasi global berkepentingan memastikan ketersediaan informasi yang memadai bagi investor. Namun, menurut dia, evaluasi terhadap pasar modal Indonesia semestinya tetap mempertimbangkan kemajuan yang telah dicapai otoritas.
Ia juga menyoroti dampak pengumuman MSCI terhadap pergerakan harga saham. Menurut Said, gejolak yang berulang justru berpotensi bertentangan dengan tujuan memperbaiki kualitas pasar modal.
Said turut menyinggung transaksi investor asing ketika pasar saham mengalami tekanan pada 16 Oktober 2026. Ia menyebut investor asing membeli saham di BEI hingga Rp9,18 triliun saat IHSG terpuruk akibat pengumuman MSCI.
Said menegaskan tidak menuduh MSCI sengaja menjatuhkan harga saham untuk memberikan keuntungan kepada investor tertentu. Namun, ia menilai dampak kebijakan tersebut perlu dicermati karena dapat membuka peluang keuntungan bagi pelaku pasar, termasuk *hedge fund*.
"Tentu saja saya tidak menuduh lembaga sekaliber MSCI bersindikasi menjatuhkan harga IHSG, dan memberi jalan investor asing untuk profitaking. Namun fakta yang sulit kita pungkiri, sadar atau tidak, kebijakan MSCI menguntungkan hedge fund," tulisnya.
Ia pun mempertanyakan konsistensi pendekatan MSCI. Jika pengaturan harga saham dianggap merugikan investor, menurut Said, keputusan lembaga pemeringkat yang berdampak besar terhadap pergerakan pasar juga patut dievaluasi.
Bagi Said, kritik terhadap MSCI bukan berarti menolak pembenahan pasar modal. Ia justru menekankan pentingnya menemukan persoalan mendasar di BEI tanpa mengabaikan dampak dari proses perbaikannya.
"Sekali lagi, pengurus MSCI bukan nabi yang sedang bersabda suci, bak rasul yang menuliskan kitab suci, yang bisa memonopoli kebenaran tanpa cela. Semoga pula MSCI tidak sedang menjalani perannya sebagai proxy dari sang adikuasa," ujarnya.
Ia mengibaratkan upaya membenahi pasar modal Indonesia seperti mencari jarum di tengah persawahan dengan padi yang menguning. Jarum itu tetap harus ditemukan, tetapi proses pencariannya jangan sampai merusak padi yang sedang tumbuh.
"Memperbaiki pasar modal Indonesia laksana mencari jarum di persawahan dengan padi yang menguning. Mari kita temukan jarumnya, tetapi padi yang menguning tidak rusak karena terinjak injak saat mencari jarum," tulis Said.
(inh)